德國公司週年申報稅務申報合規維護指南
德國公司註冊完成後,並不意味着後續沒有維護義務。無論是在德國設立的 GmbH(有限責任公司)、UG(小型有限責任公司),還是其他類型的企業,都需要根據德國法律規定履行相應的年度財務、稅務及資料申報義務。對於在德國開展貿易、跨境電商、國際投資、控股架構及業務運營的中國企業而言,德國公司週年申報不僅關係到企業能否持續合法經營,也會影響銀行戶口使用、稅務信用、商業合作以及未來股權轉讓和公司註銷。 一、什麼是
德國公司註冊完成後,並不意味着後續沒有維護義務。無論是在德國設立的 GmbH(有限責任公司)、UG(小型有限責任公司),還是其他類型的企業,都需要根據德國法律規定履行相應的年度財務、稅務及資料申報義務。對於在德國開展貿易、跨境電商、國際投資、控股架構及業務運營的中國企業而言,德國公司週年申報不僅關係到企業能否持續合法經營,也會影響銀行戶口使用、稅務信用、商業合作以及未來股權轉讓和公司註銷。
一、什麼是德國公司週年申報?
德國公司週年申報,通常是指企業在每個財務年度結束後,根據德國《商法典》(Handelsgesetzbuch,簡稱 HGB)、《有限責任公司法》(GmbHG)以及相關稅法規定,完成年度財務核算、年度財務報表編制、稅務申報和法定資料披露等工作。
德國公司年度維護主要包括以下幾個方面:
1. 年度財務報表(Jahresabschluss): 整理公司全年收入、支出、資產、負債及經營利潤,編制資產負債表、損益表等財務文件。
2. 年度財務報表披露(Offenlegung): 符合規定的企業需要向德國企業登記資料平台提交年度財務報表。
3. 企業所得稅申報(Körperschaftsteuer): 按照公司實際經營及應稅所得情況申報企業所得稅。
4. 營業稅申報(Gewerbesteuer): 根據企業經營所在地及應稅營業利潤,履行相應營業稅申報義務。
5. 增值稅申報(Umsatzsteuer): 根據企業是否具有增值稅申報義務,完成月度、季度或年度增值稅申報。
6. 股東及公司內部決議: 根據公司法律形式和適用規定,完成年度財務報表批准、利潤分配等內部程序。
7. 企業資料維護: 核對註冊地址、董事( Geschäftsführer)、股東、實際受益人及相關登記資料,存在需要申報的變更時及時辦理。
二、哪些德國公司需要辦理週年申報?
GmbH(有限責任公司):需要編制年度財務報表,履行稅務申報及財務披露義務
UG(小型有限責任公司):需要編制年度財務報表,履行稅務申報及披露義務
AG(股份公司):需要履行年度財務報告、審計及披露等適用義務
GmbH & Co. KG:通常需要履行相應的財務報告和披露義務
OHG / KG:根據合夥人責任結構及企業規模判斷具體義務
德國外國公司分公司:根據德國分公司規定及外國母公司的法律、財務狀況判斷
三、德國公司週年申報主要包括哪些內容?
1. 年度財務報表編制
2. 德國公司年度財務報表披露
3. 德國公司企業所得稅申報
4. 德國公司營業稅申報
5. 德國公司增值稅申報
四、德國公司週年申報需要準備哪些資料?
公司基本資料:公司註冊證書、商業登記資料、公司章程
股東資料:股東名單、股權結構及相關變更文件
董事資料:董事身份資料及任職情況
銀行資料:公司銀行戶口年度流水、銀行對賬單
財務資料:全年收入、支出、採購及銷售記錄
業務資料:銷售合同、採購合同、發票及業務憑證
稅務資料:增值稅申報記錄、稅務編號及相關通知
資產資料:固定資產、庫存、應收賬款及應付賬款
其他資料:股東借款、關聯交易及利潤分配記錄
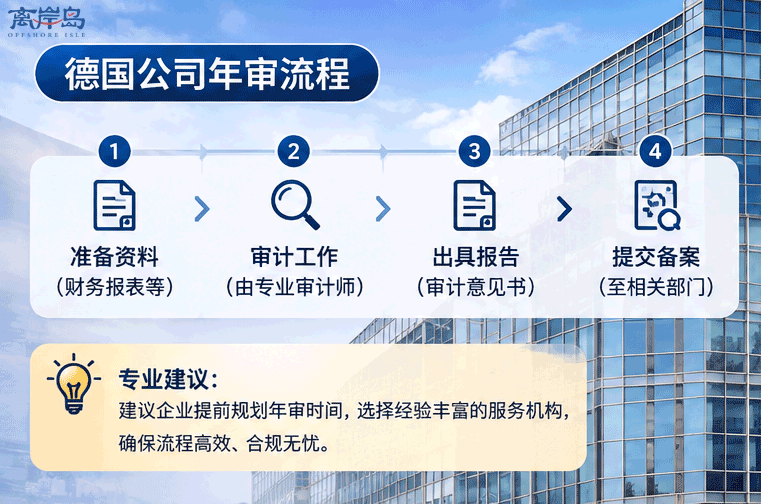
五、德國公司週年申報辦理流程
第一步:核查公司基本狀態:核對德國公司註冊資料、註冊地址、董事、股東及實際經營狀態。
第二步:收集年度財務資料:整理公司銀行流水、收入支出、業務合同、發票及其他財務憑證。
第三步:編制年度財務報表:根據德國會計準則及適用規定,完成資產負債表、損益表等文件。
第四步:完成股東審批程序:根據公司類型及適用法律要求,完成年度財務報表批准和利潤分配決議。
第五步:辦理稅務申報:根據實際情況完成企業所得稅、營業稅、增值稅等相關申報。
第六步:提交年度財務報表:通過德國企業登記資料平台完成適用的財務報表披露或存檔。
第七步:檢查年度合規狀態:核對申報記錄、稅務通知、財務文件及其他需要持續維護的事項。
六、德國公司週年申報常見問題
Q1:德國 GmbH 每年都需要週年申報嗎?
A1:德國 GmbH 通常需要每年編制年度財務報表,並根據適用規定履行稅務申報和財務報表披露義務。具體要求取決於企業規模、財務年度及經營情況。
Q2:德國 UG 公司需要週年申報嗎?
A1:需要。UG(haftungsbeschränkt)屬於德國有限責任公司的一種形式,通常需要履行年度財務報表編制、稅務申報及財務披露等義務。
Q3:德國公司沒有經營,是否可以不做週年申報?
A3:不能直接這樣理解。沒有經營收入的德國公司,仍可能需要編制年度財務報表、履行稅務申報及財務披露義務。可以根據實際情況判斷是否適用簡化處理。
Q4:德國公司週年申報截止日期是每年的12月31日嗎?
A4:不是。德國沒有統一適用於所有企業的12月31日週年申報截止日期。
例如,採用自然年度的 GmbH,其2026年度財務報表通常需要在2027年完成,並原則上在2027年12月31日前履行年度財務報表披露義務。稅務申報則有獨立期限。
本頁資料根據公開法規整理,僅供一般參考,不構成法律或稅務意見。各法域政策可能隨時調整,具體以離岸島顧問的最新確認為準。