德国公司年审税务申报合规维护指南
德国公司注册完成后,并不意味着后续没有维护义务。无论是在德国设立的 GmbH(有限责任公司)、UG(小型有限责任公司),还是其他类型的企业,都需要根据德国法律规定履行相应的年度财务、税务及信息申报义务。对于在德国开展贸易、跨境电商、国际投资、控股架构及业务运营的中国企业而言,德国公司年审不仅关系到企业能否持续合法经营,也会影响银行账户使用、税务信用、商业合作以及未来股权转让和公司注销。 一、什么是
德国公司注册完成后,并不意味着后续没有维护义务。无论是在德国设立的 GmbH(有限责任公司)、UG(小型有限责任公司),还是其他类型的企业,都需要根据德国法律规定履行相应的年度财务、税务及信息申报义务。对于在德国开展贸易、跨境电商、国际投资、控股架构及业务运营的中国企业而言,德国公司年审不仅关系到企业能否持续合法经营,也会影响银行账户使用、税务信用、商业合作以及未来股权转让和公司注销。
一、什么是德国公司年审?
德国公司年审,通常是指企业在每个财务年度结束后,根据德国《商法典》(Handelsgesetzbuch,简称 HGB)、《有限责任公司法》(GmbHG)以及相关税法规定,完成年度财务核算、年度财务报表编制、税务申报和法定信息披露等工作。
德国公司年度维护主要包括以下几个方面:
1. 年度财务报表(Jahresabschluss): 整理公司全年收入、支出、资产、负债及经营利润,编制资产负债表、损益表等财务文件。
2. 年度财务报表披露(Offenlegung): 符合规定的企业需要向德国企业登记信息平台提交年度财务报表。
3. 企业所得税申报(Körperschaftsteuer): 按照公司实际经营及应税所得情况申报企业所得税。
4. 营业税申报(Gewerbesteuer): 根据企业经营所在地及应税营业利润,履行相应营业税申报义务。
5. 增值税申报(Umsatzsteuer): 根据企业是否具有增值税申报义务,完成月度、季度或年度增值税申报。
6. 股东及公司内部决议: 根据公司法律形式和适用规定,完成年度财务报表批准、利润分配等内部程序。
7. 企业信息维护: 核对注册地址、董事( Geschäftsführer)、股东、实际受益人及相关登记信息,存在需要申报的变更时及时办理。
二、哪些德国公司需要办理年审?
GmbH(有限责任公司):需要编制年度财务报表,履行税务申报及财务披露义务
UG(小型有限责任公司):需要编制年度财务报表,履行税务申报及披露义务
AG(股份公司):需要履行年度财务报告、审计及披露等适用义务
GmbH & Co. KG:通常需要履行相应的财务报告和披露义务
OHG / KG:根据合伙人责任结构及企业规模判断具体义务
德国外国公司分公司:根据德国分公司规定及外国母公司的法律、财务状况判断
三、德国公司年审主要包括哪些内容?
1. 年度财务报表编制
2. 德国公司年度财务报表披露
3. 德国公司企业所得税申报
4. 德国公司营业税申报
5. 德国公司增值税申报
四、德国公司年审需要准备哪些资料?
公司基本资料:公司注册证书、商业登记信息、公司章程
股东资料:股东名单、股权结构及相关变更文件
董事资料:董事身份信息及任职情况
银行资料:公司银行账户年度流水、银行对账单
财务资料:全年收入、支出、采购及销售记录
业务资料:销售合同、采购合同、发票及业务凭证
税务资料:增值税申报记录、税务编号及相关通知
资产资料:固定资产、库存、应收账款及应付账款
其他资料:股东借款、关联交易及利润分配记录
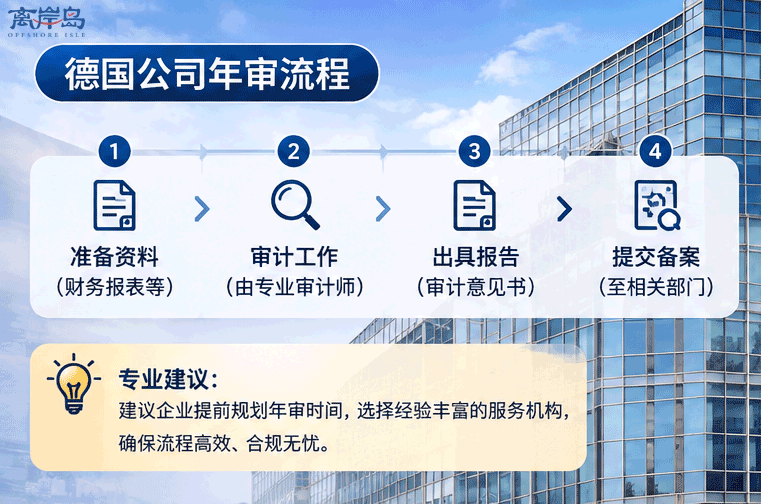
五、德国公司年审办理流程
第一步:核查公司基本状态:核对德国公司注册信息、注册地址、董事、股东及实际经营状态。
第二步:收集年度财务资料:整理公司银行流水、收入支出、业务合同、发票及其他财务凭证。
第三步:编制年度财务报表:根据德国会计准则及适用规定,完成资产负债表、损益表等文件。
第四步:完成股东审批程序:根据公司类型及适用法律要求,完成年度财务报表批准和利润分配决议。
第五步:办理税务申报:根据实际情况完成企业所得税、营业税、增值税等相关申报。
第六步:提交年度财务报表:通过德国企业登记信息平台完成适用的财务报表披露或存档。
第七步:检查年度合规状态:核对申报记录、税务通知、财务文件及其他需要持续维护的事项。
六、德国公司年审常见问题
Q1:德国 GmbH 每年都需要年审吗?
A1:德国 GmbH 通常需要每年编制年度财务报表,并根据适用规定履行税务申报和财务报表披露义务。具体要求取决于企业规模、财务年度及经营情况。
Q2:德国 UG 公司需要年审吗?
A1:需要。UG(haftungsbeschränkt)属于德国有限责任公司的一种形式,通常需要履行年度财务报表编制、税务申报及财务披露等义务。
Q3:德国公司没有经营,是否可以不年审?
A3:不能直接这样理解。没有经营收入的德国公司,仍可能需要编制年度财务报表、履行税务申报及财务披露义务。可以根据实际情况判断是否适用简化处理。
Q4:德国公司年审截止日期是每年的12月31日吗?
A4:不是。德国没有统一适用于所有企业的12月31日年审截止日期。
例如,采用自然年度的 GmbH,其2026年度财务报表通常需要在2027年完成,并原则上在2027年12月31日前履行年度财务报表披露义务。税务申报则有独立期限。
本页信息根据公开法规整理,仅供一般参考,不构成法律或税务意见。各法域政策可能随时调整,具体以离岸岛顾问的最新确认为准。